Przeanalizowaliśmy raporty za 2025 r. opublikowane przez 100 dużych przedsiębiorstw z UE, w tym 19 z Polski, które ujawniają informacje dotyczące zrównoważonego rozwoju zgodnie z dyrektywą w sprawie sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju (CSRD). Celem badania była ocena, w jakim stopniu firmy uwzględniają kluczowe wyzwania związane ze zrównoważonym rozwojem w swoich strategiach. Analiza objęła kwestie klimatyczne, ocenę podwójnej istotności, należytą staranność, podejmowane działania i stosowane wskaźniki, a także ład korporacyjny.
Po zmianach wprowadzonych w ramach pakietu Omnibus I, który ograniczył zakres CSRD i uprościł standardy raportowania (ESRS), jeszcze większego znaczenia nabiera to, jakie kwestie firmy uznają za istotne.
Najważniejsze wnioski z badania
CSRD zwiększa przejrzystość raportowania i ułatwia ocenę, które firmy rzeczywiście podejmują działania na rzecz zrównoważonego rozwoju, a które ograniczają się do deklaracji. Nasze badanie pokazuje jednak, że przedsiębiorstwa bardzo różnią się pod względem jakości raportowania bardziej złożonych kwestii związanych ze zrównoważonym rozwojem. Niepokoi również fakt, że wiele firm wciąż nie uwzględnia tych kwestii w wystarczającym stopniu w swoich strategiach
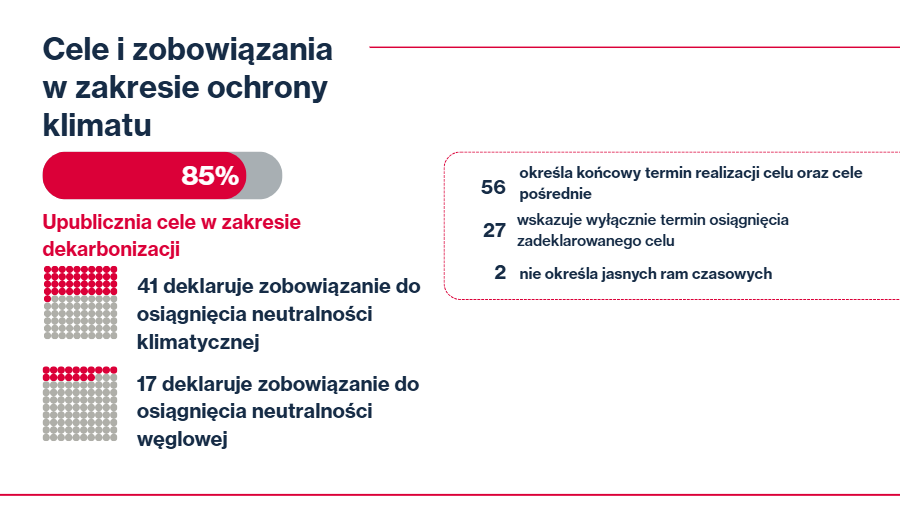
Więcej celów klimatycznych, ale bez wyraźnego wzrostu ambicji. 85 firm deklaruje cele dekarbonizacyjne – rok wcześniej było ich 73. Liczba przedsiębiorstw deklarujących osiągnięcie zerowych emisji netto niemal się nie zmieniła i wynosi 41. Tylko 56 firm wyznaczyło cele pośrednie, które pozwalają ocenić postępy na drodze do realizacji długoterminowych zobowiązań.
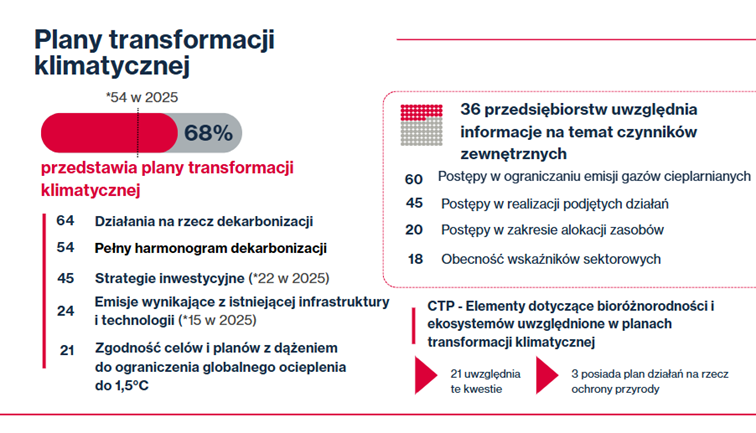
Plany transformacji klimatycznej coraz powszechniejsze, ale nie zawsze konkretne. 68 firm deklaruje, że ma plan transformacji klimatycznej – rok wcześniej było ich 54. Jednak około 15% przedsiębiorstw, które informują o posiadaniu takiego planu, nie przedstawia nawet jego podstawowych elementów.
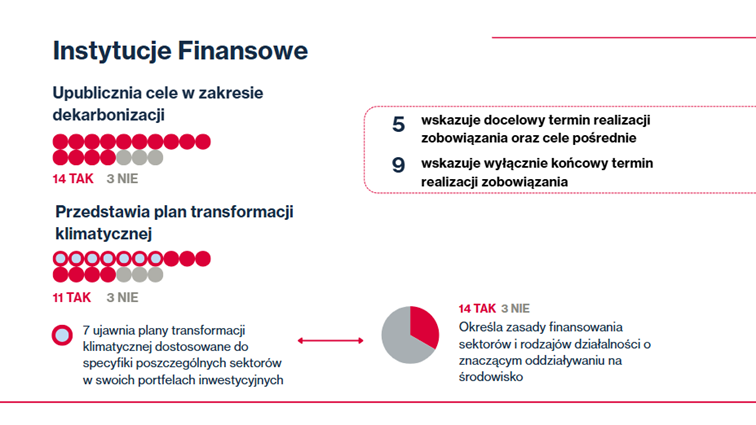
Instytucje finansowe pozostają w tyle. Tylko 5 z 17 badanych instytucji finansowych wyznaczyło cele dekarbonizacyjne oraz cele pośrednie, które pozwalają monitorować postępy w ich realizacji. 14 instytucji ujawnia zasady finansowania sektorów wywierających znaczący wpływ na klimat i środowisko, ale tylko 7 przedstawia plany transformacji klimatycznej uwzględniające specyfikę tych sektorów w swoich portfelach inwestycyjnych.
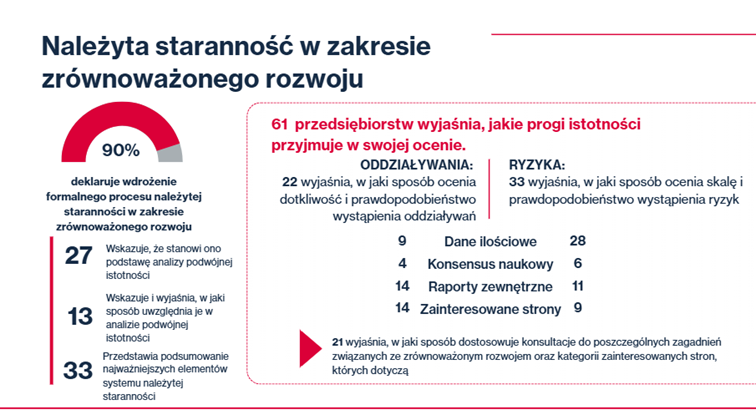
Firmy deklarują odpowiednie procesy, ale rzadko pokazują ich efekty. Większość firm deklaruje, że przeprowadza ocenę podwójnej istotności i stosuje procedury należytej staranności. Niewiele z nich pokazuje jednak, jak te procesy przekładają się na strategię i konkretne działania. Choć 90 firm deklaruje stosowanie procedur należytej staranności, tylko 13 wyjaśnia, jak wykorzystuje ich wyniki w ocenie podwójnej istotności. Może to niestety oznaczać, że deklaracje o wdrożeniu procesu należytej staranności zostały w sprawozdaniach sformułowane przedwcześnie.
Ponadto tylko 46% firm koncentruje się na obszarach, w których ryzyko negatywnych oddziaływań jest największe. Zaledwie 21 przedsiębiorstw dostosowuje też konsultacje do specyfiki grup interesariuszy, na które wpływa ich działalność, w ramach oceny podwójnej istotności.
Brakuje wskaźników mierzących skuteczność działań. W przypadku 40% firm raportowane działania i wskaźniki nie odpowiadają zidentyfikowanym przez nie istotnym ryzykom i wpływom. Ponadto tylko 30 firm przedstawia wskaźniki pozwalające ocenić, czy działania podejmowane w łańcuchu wartości przynoszą oczekiwane efekty. Zaledwie 5 z nich stosuje konkretne wskaźniki mierzące rzeczywiste oddziaływania.
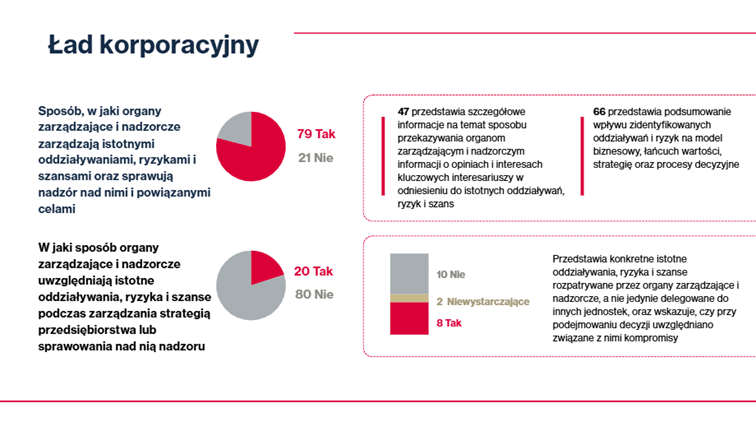
Strategia zrównoważonego rozwoju często sprowadza się do spełniania wymogów. Niemal wszystkie firmy opisują, jak zorganizowany jest nadzór nad kwestiami zrównoważonego rozwoju. Tylko 20 z nich wyjaśnia jednak, w jaki sposób osoby odpowiedzialne za zarządzanie uwzględniają istotne wpływy, ryzyka i szanse związane ze zrównoważonym rozwojem przy podejmowaniu strategicznych decyzji.
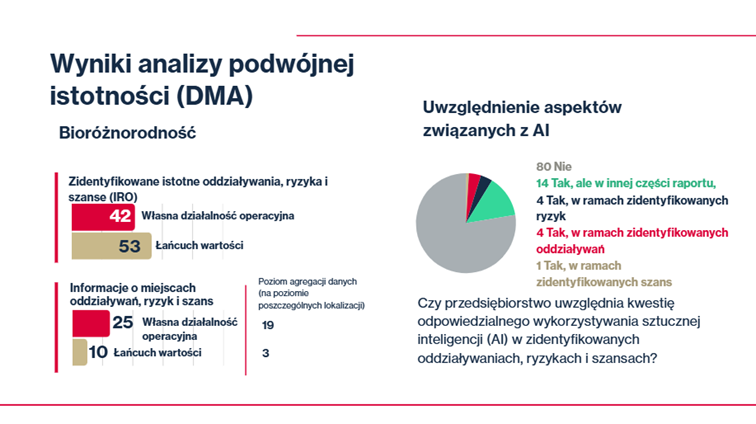
Różnorodność biologiczna wciąż pozostaje pomijanym obszarem. Spośród 42 firm, których działalność wywiera istotny wpływ na różnorodność biologiczną, tylko 25 wskazuje, gdzie ten wpływ występuje. Tymczasem standardy ESRS wymagają, aby firmy w takich przypadkach ujawniały informacje o lokalizacjach, w których ich działalność znacząco oddziałuje na przyrodę
Firmy rzadko uwzględniają sztuczną inteligencję jako przedmiot oceny istotnych ryzyk i szans. Tylko 6 firm uwzględniło sztuczną inteligencję wśród istotnych wpływów, ryzyk i szans. Może to wskazywać, że stosowane przez przedsiębiorstwa metody identyfikacji zagrożeń i szans nie nadążają za zmianami związanymi z rozwojem AI.
Zrównoważony rozwój to nie tylko raportowanie – to także konkurencyjność firm i gospodarki
Nasze badanie pokazuje, że CSRD najlepiej sprawdza się tam, gdzie standardy jasno określają wymagania. W obszarach, w których firmy muszą przedstawić konkretne wskaźniki oraz szczegółowe informacje o swoich celach i planowanych działaniach -takich jak plany transformacji klimatycznej – raportowanie jest bardziej przejrzyste i użyteczne.
Dzięki temu inwestorzy, organizacje społeczeństwa obywatelskiego i partnerzy biznesowi mogą łatwiej ocenić, które deklaracje znajdują potwierdzenie w konkretnych działaniach, i które firmy rzeczywiście podejmują wysiłki na rzecz transformacji. To ważne dla rozwoju zrównoważonego finansowania. Dane pokazują jednak również, że wiele przedsiębiorstw wciąż nie podejmuje wystarczająco zdecydowanych działań. To sygnał ostrzegawczy dla konkurencyjności Unii Europejskiej.
Transformacja w kierunku zrównoważonego rozwoju to nie tylko wyzwanie środowiskowe, lecz także przemysłowe i innowacyjne. „Firmy, które nie są przygotowane na rozwój czystych technologii, zielone zamówienia publiczne i wymogi zrównoważonego finansowania, mogą osłabiać konkurencyjność UE. Niepewność związana z planowaniem transformacji to jeden z problemów, które można dostrzec dzięki informacjom ujawnianym na podstawie ESRS” – wyjaśnia Bartosz Kwiatkowski, Dyrektor Frank Bold w Polsce.
Nasz raport nie ogranicza się do diagnozy sytuacji. Zawiera konkretne wnioski i praktyczne rekomendacje dla przedsiębiorstw dotyczące poprawy jakości raportowania. Obejmują one m.in. opracowywanie planów transformacji klimatycznej, ocenę ryzyka klimatycznego, ocenę podwójnej istotności, należytą staranność oraz raportowanie informacji dotyczących łańcucha wartości.
Przedstawiamy również rekomendacje dla organów administracji publicznej i decydentów na szczeblu UE, które wskazują, jak ograniczyć zidentyfikowane luki. Dotyczą one m.in. atestacji i nadzoru, wytycznych dostosowanych do specyfiki poszczególnych sektorów, a także szerszych ram zrównoważonego finansowania i polityki przemysłowej.
Pełny raport wraz ze szczegółowymi wnioskami i rekomendacjami